
Sedno
Ulga termomodernizacyjna to odliczenie od podstawy opodatkowania w PIT wydatków na ocieplenie, stolarkę czy nowe źródło ciepła w domu jednorodzinnym, do 53 000 zł na osobę. Skorzystasz, jeśli dom jest oddany do użytkowania, wydatek figuruje w rządowym wykazie i płacisz podatek, od którego da się odliczyć. Limit jest jednorazowy, a nie roczny: to pula na całe życie, wykorzystywana do wyczerpania.
Kto może skorzystać z ulgi termomodernizacyjnej?
Skorzysta właściciel lub współwłaściciel oddanego do użytkowania domu jednorodzinnego, który rozlicza PIT skalą, podatkiem liniowym albo ryczałtem. Podstawą jest art. 26h ustawy o PIT, a dla ryczałtu art. 11 ustawy o zryczałtowanym podatku dochodowym. Warunki:
- jesteś właścicielem lub współwłaścicielem budynku,
- to budynek mieszkalny jednorodzinny, czyli wolnostojący dom, bliźniak lub szeregowiec z najwyżej 2 lokalami mieszkalnymi albo z 1 mieszkalnym i 1 użytkowym zajmującym do 30% powierzchni,
- budynek jest ukończony i oddany do użytkowania,
- rozliczasz się według skali podatkowej, podatkiem liniowym 19% albo ryczałtem od przychodów ewidencjonowanych.
Mieszkania w bloku nie wchodzą w grę, nawet gdy cała wspólnota ocieplała ściany.
Czy ulga obejmuje dom w budowie?
Nie. Wydatki liczą się dopiero po oddaniu domu do użytkowania. Po odbiorze możesz docieplić dom, wymienić drzwi albo zamontować fotowoltaikę i wtedy odliczać. Osobnej ulgi budowlanej nie ma. Najbliższa jest ulga termomodernizacyjna.
Jak rozliczają się małżonkowie?
Każdy z małżonków ma własny limit, razem 106 000 zł. Odliczenie zależy od faktury. Jeśli wystawiono ją na oboje, każdy odlicza 50% wydatku, a jeśli tylko na jedno z nich, odlicza wyłącznie ono. Dlatego przy dużej inwestycji, gdy jedno z małżonków ma za mały podatek na wykorzystanie całej kwoty, warto przed zakupem ustalić, na kogo będzie faktura.
Jak działa limit ulgi?
Limit wynosi 53 000 zł, jest jeden na podatnika i obejmuje wszystkie budynki, których jest właścicielem lub współwłaścicielem. Nie odnawia się co roku. Z ulgi można korzystać wiele razy, przy kolejnych inwestycjach, aż do wyczerpania tej kwoty.
Obowiązują trzy zasady:
- Odliczenia dokonujesz w zeznaniu za rok, w którym poniosłeś wydatek.
- To, co nie zmieściło się w podatku, możesz odliczać przez kolejne 6 lat.
- Przedsięwzięcie termomodernizacyjne, czyli zestaw wydatków z wykazu składający się na jedną inwestycję, trzeba zakończyć w ciągu 3 lat od końca roku podatkowego, w którym poniesiono pierwszy wydatek.
Jeśli inwestycja nie zostanie ukończona w tym czasie, następuje zwrot ulgi: odliczoną kwotę doliczasz do dochodu. Przy remoncie rozłożonym na etapy trzy lata liczą się od końca roku, w którym poniesiono pierwszy wydatek, a nie od startu prac.
Jakie wydatki można odliczyć w 2026 roku?
Tylko te z wykazu rodzajów materiałów budowlanych, urządzeń i usług, który określa rozporządzenie. Płytek w wykazie nie ma, więc wykończenie wnętrza ulgi nie daje. Jeśli VAT nie został odliczony jako podatek naliczony, odlicza się kwotę brutto.
Ocieplenie i stolarka:
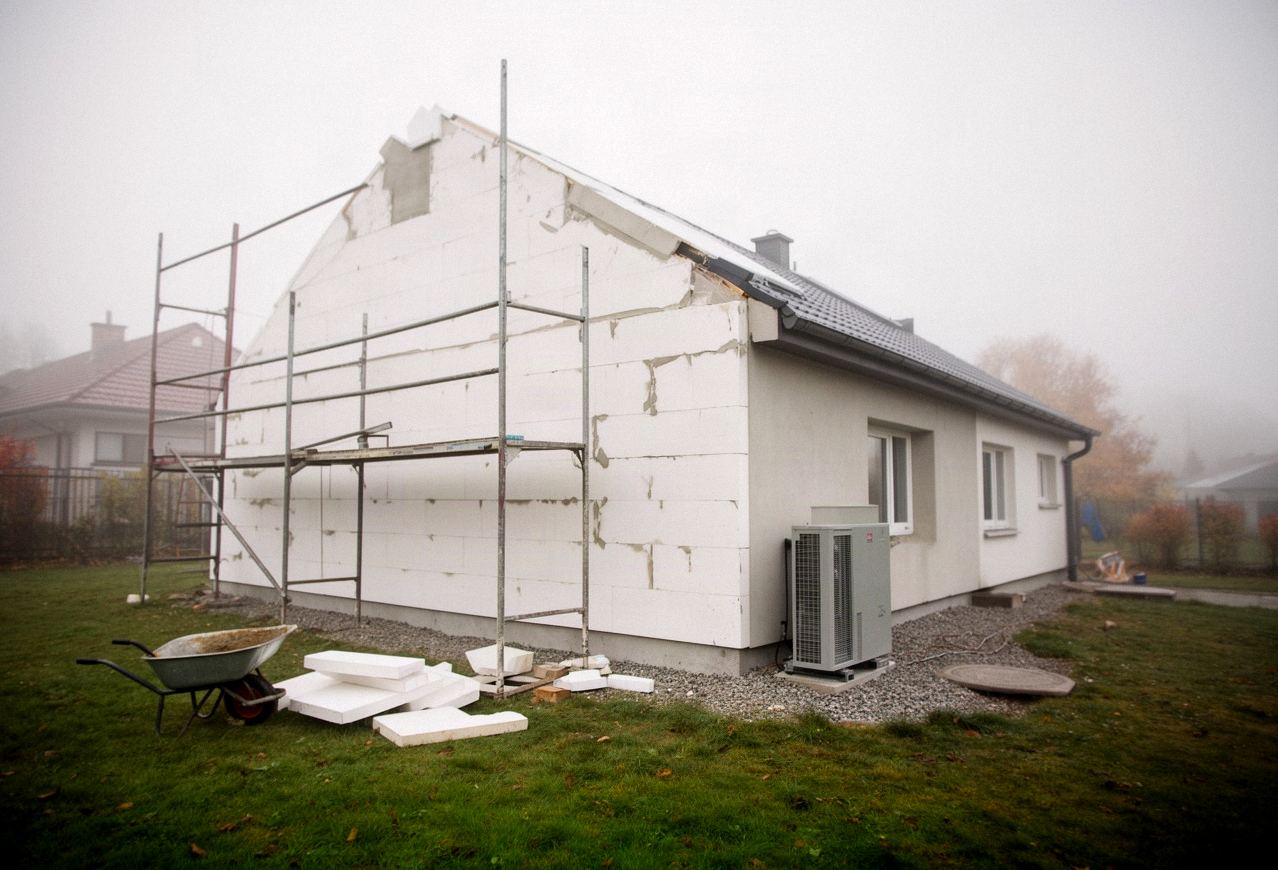
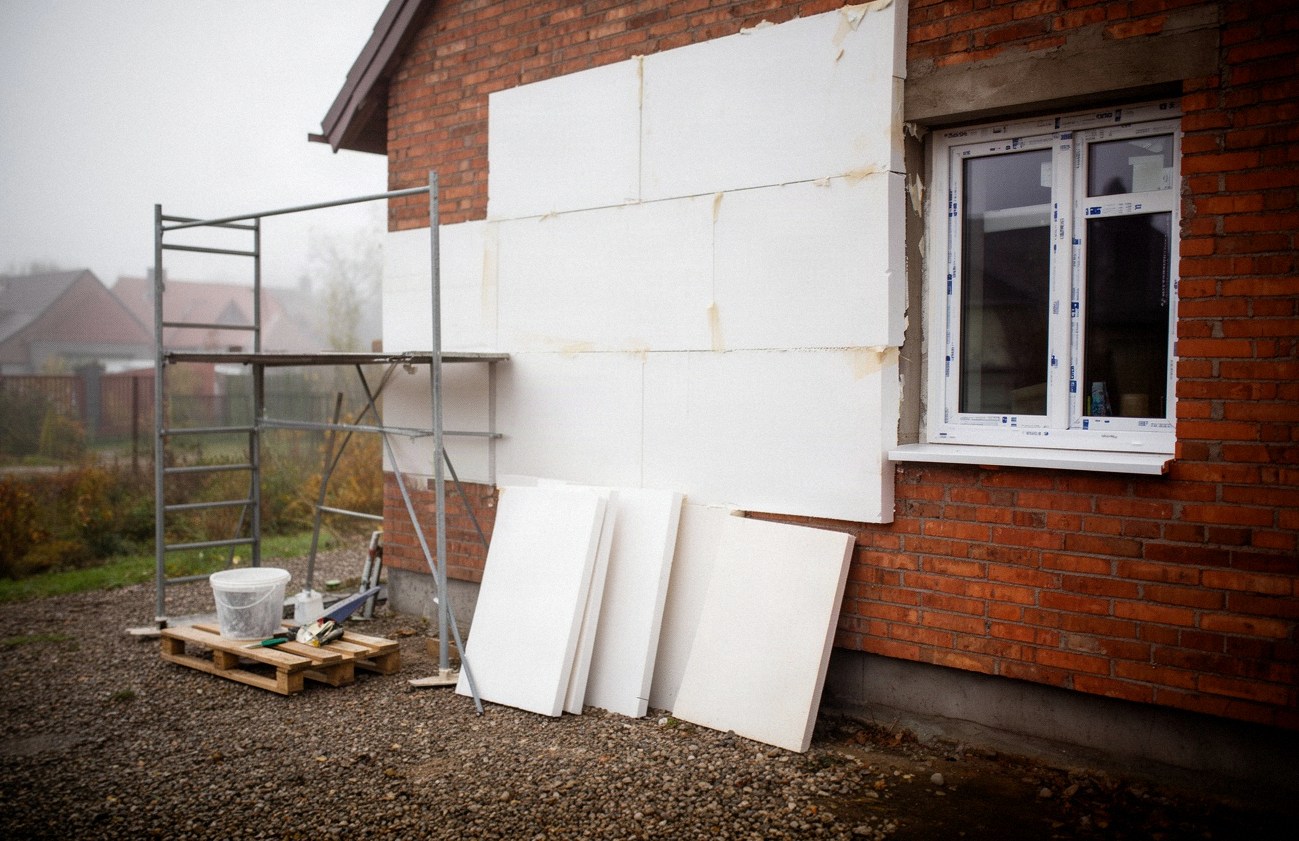
- materiały do docieplenia ścian i innych przegród,
- wymiana okien,
- wentylacja mechaniczna z odzyskiem ciepła,
- audyt energetyczny i analiza termograficzna.
Źródła ciepła i energii:
- pompa ciepła i kolektor słoneczny,
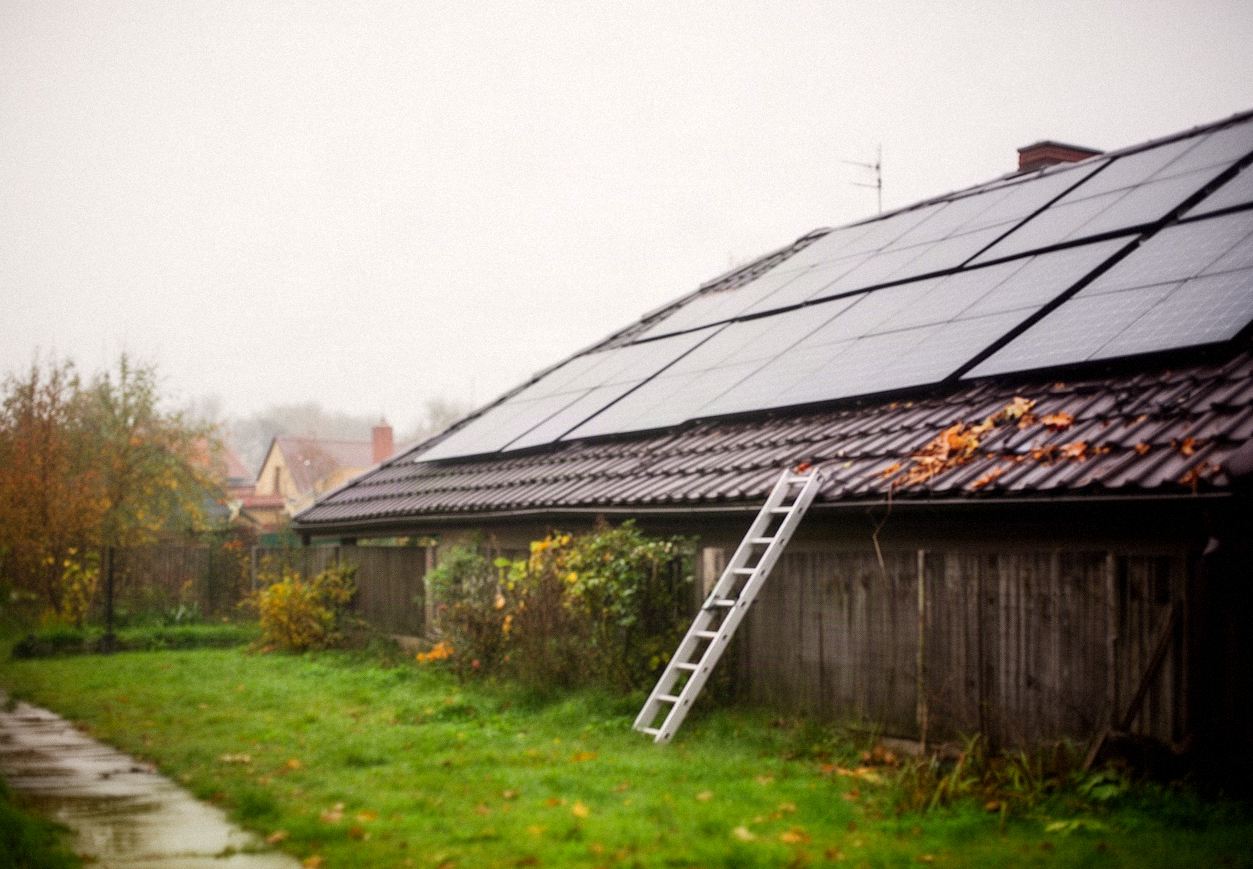
- instalacja fotowoltaiczna,
- demontaż starego źródła ciepła na paliwo stałe.
Co zmieniło się w wykazie od 2025 roku?
Od 2025 r. do wykazu doszły:
- mikroinstalacje wiatrowe,
- magazyny energii i ciepła,
- systemy zarządzania energią,
- docieplenie dachu,
- wymiana drzwi zewnętrznych,
- przyłącze do sieci ciepłowniczej.
Wypadły nowe kotły na paliwa kopalne, czyli gazowe, olejowe i węglowe. Przed zakupem urządzenia sprawdzam aktualny wykaz, a nie listę z artykułu sprzed lat.
Jakie dokumenty są potrzebne?
Podstawą jest faktura wystawiona na właściciela domu przez czynnego podatnika VAT, który nie korzysta ze zwolnienia. Odliczenie wykazuje się w zeznaniu rocznym, w załączniku PIT/O. Jeśli zlecałeś audyt energetyczny, jego koszt też mieści się w wykazie.
Ustawa wymaga faktury, a formy zapłaty nie określa, więc zapłata gotówką nie przekreśla odliczenia. Urząd skarbowy porównuje faktury z wykazem i sprawdza własność budynku. Podatnik, który stosuje się do objaśnień podatkowych Ministra Finansów z 30 marca 2023 r., ma ochronę wynikającą z Ordynacji podatkowej.
Ile realnie daje ulga?
Ulga zmniejsza podstawę opodatkowania, a nie wypłaca gotówki, więc zysk to wydatek pomnożony przez twoją stawkę. Przy pełnym wykorzystaniu limitu oszczędność wynosi od 4 505 do 16 960 zł, zależnie od stawki.
| Stawka podatku | Maksymalna oszczędność przy pełnym limicie |
|---|---|
| 12% (skala) | 6 360 zł |
| 19% (liniowy) | 10 070 zł |
| 32% (skala) | 16 960 zł |
| 8,5% (ryczałt, przykład) | 4 505 zł |
Przy ryczałcie wynik zależy od stawki, którą masz przypisaną do swojej działalności. Opłaca się wtedy, gdy masz podatek, od którego da się odliczyć, a wydatek i tak był w planach. Ulga nie powinna być powodem zakupu: ocieplenie, które nie było potrzebne, i tak kosztuje więcej, niż oddaje fiskus. Zakres i kolejność prac wyjaśnia tekst o tym, od czego zacząć termomodernizację domu.
Ten tekst opisuje zasady ogólne i nie jest poradą podatkową. W sprawach nietypowych, na przykład przy współwłasności z osobą trzecią albo gdy w domu jest lokal firmowy, warto zapytać doradcę podatkowego lub wystąpić o interpretację indywidualną.
Jak połączyć ulgę z dotacją?
Można korzystać z obu, ale odliczasz tylko tę część wydatku, której nie sfinansowała dotacja. Zgodnie z art. 26h ust. 5 nie odlicza się wydatków sfinansowanych z NFOŚiGW lub WFOŚiGW, zwróconych w jakiejkolwiek formie ani zaliczonych do kosztów firmy. Kwoty dotacji i zasady naboru znajdziesz w opisie programu Czyste Powietrze.
Kolejność ma znaczenie:
- Dotacja przed odliczeniem: odliczasz wyłącznie wydatek pomniejszony o dotację.
- Dotacja po odliczeniu: kwota dotacji zwiększa dochód w roku jej otrzymania, albo korygujesz zeznanie, w którym odliczyłeś pełny wydatek.
Czy ulgę da się połączyć z Mój Prąd?
Tak, na tej samej zasadzie co każdą dotację: odliczasz tylko część kosztu fotowoltaiki lub magazynu energii, której nie pokrył program. Warunki wypłaty opisuje dotacja z programu Mój Prąd.
Co, jeśli nie mam dochodu albo jestem na emeryturze?
Bez podatku nie ma od czego odliczać, ale niewykorzystaną kwotę możesz odliczyć w kolejnych latach, na zasadach z sekcji o limicie. Emeryt, którego emerytura jest opodatkowana skalą, korzysta z ulgi na ogólnych zasadach.
Do kiedy obowiązuje ulga termomodernizacyjna?
Przepisy nie podają daty wygaśnięcia, więc ulga działa w 2026 r. i w następnych latach, dopóki ustawa się nie zmieni. Odliczenia za wcześniejsze lata można dochodzić przez korektę zeznania w okresie przedawnienia, czyli 5 lat od końca roku, w którym minął termin płatności podatku.